El comercio minorista de ferretería, materiales eléctricos e insumos para la construcción registró una recuperación durante el mes de septiembre, consolidando un incremento en los despachos orientados a la refacción y el mantenimiento edilicio de menor escala. No obstante, el segmento corporativo y de grandes desarrollos continúa mostrando un comportamiento contractivo, caracterizado por la postergación de acopios y la prudencia en la definición de nuevos proyectos de envergadura.
Tal vez te interese leer:
Indicadores de consumo y comportamiento del mercado
De acuerdo con el Índice de Ventas Minoristas Pyme elaborado por la Confederación Argentina de la Mediana Empresa (CAME), las ventas del sector experimentaron un incremento del 3,3% interanual en septiembre, mientras que la comparación intermensual frente a agosto arrojó una suba del 2,1%. Con estos valores, el acumulado de los primeros nueve meses de 2026 se ubicó en terreno positivo con una variación del 0,6%.
Este repunte temporal estuvo impulsado por la demanda de materiales para el mantenimiento preventivo y correctivo de viviendas. La transición estacional hacia la primavera dinamizó la salida de stock de familias de productos específicas, tales como:
- Pinturas para exteriores, selladores y revestimientos impermeabilizantes.
- Conductores eléctricos, luminarias y dispositivos de maniobra.
- Griferías, conexiones de gas y herrajes de seguridad.
A pesar de la mejora en el volumen de transacciones, los comercios reportaron un fraccionamiento sistemático de las compras. Tanto los consumidores finales como los instaladores profesionales optaron por la adquisición de insumos estrictamente necesarios para resolver contingencias o etapas inmediatas de obra, evitando el almacenamiento preventivo de materiales.
Estancamiento en obras nuevas y acopio de materiales pesados
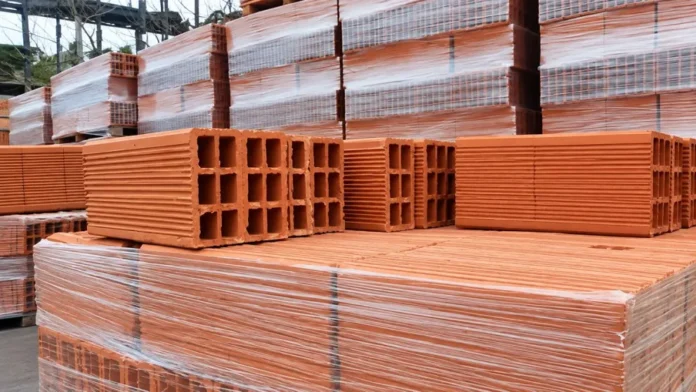
El desempeño positivo en el mostrador minorista no logró trasladarse al segmento de los materiales pesados (áridos, cemento, hierro de construcción y mampostería estructural). Las ventas destinadas a obras nuevas y proyectos de arquitectura a gran escala continúan paralizadas debido a la incertidumbre en la estructura de costos y los plazos de ejecución.
Las ventas de materiales pesados y productos destinados a obras nuevas continuaron frenadas. Los presupuestos correspondientes a proyectos de mayor escala registraron demoras en su definición, mientras que los compradores evitaron realizar acopios de materiales ante la incertidumbre sobre los plazos y costos de las obras.
Esta parálisis en los despachos de mayor volumen técnico se complementa con la presión que ejercen las listas de precios de reposición de herramientas y cables sobre la rentabilidad de los comercios. En este escenario, el financiamiento mediante herramientas de crédito en cuotas cortas ha sido el principal dinamizador para sostener el flujo de caja operativo, aunque resulta insuficiente para motorizar obras de infraestructura o desarrollos inmobiliarios integrales.
Contraste con el equipamiento interior y terminaciones
La selectividad en el consumo también afectó a los rubros asociados a las etapas finales de obra y equipamiento. El segmento de bazar, decoración, textiles para el hogar y mobiliario experimentó una contracción interanual del 3,4% en septiembre. La demanda se concentró de manera exclusiva en mobiliario auxiliar y artículos de menor valor unitario, postergando las órdenes de compra para amoblamientos a medida y equipamiento de gran porte debido a la falta de esquemas de financiamiento a largo plazo.
El principal desafío para la cadena de valor de la construcción de cara al último trimestre de 2026 radica en reactivar la demanda de insumos para obras de pozo y desarrollos a gran escala, elementos indispensables para consolidar una recuperación estructural y sostenida del sector a nivel nacional.
👉 Mantenete informado siempre, estés donde estés.
Seguinos en nuestro canal de Whatsapp 📲 https://t.co/whakJNoXxh https://t.co/MCb1BvpOLZ
— misionesonline.net (@misionesonline) March 18, 2024