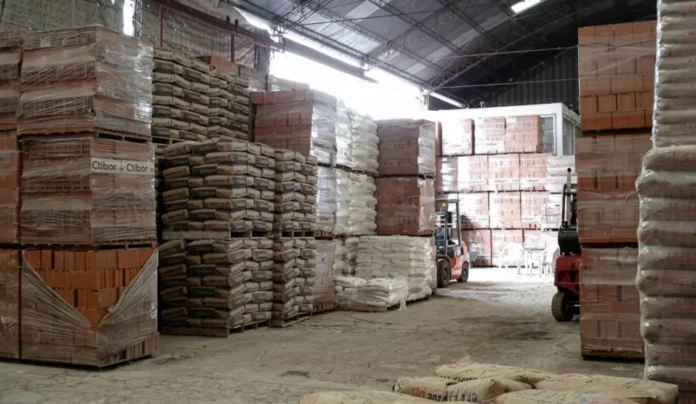
La comercialización de insumos clave para la construcción civil y el desarrollo inmobiliario experimentó una leve contracción durante el noveno mes del año. De acuerdo con el último informe del Índice Construya (IC), las ventas de las empresas líderes del sector registraron una baja mensual desestacionalizada de 0,65%, posicionándose un 2,9% por debajo de los niveles alcanzados en septiembre de 2025. Con este resultado, el acumulado de los primeros nueve meses de 2026 consolidó una retracción de 1,4% en comparación con el mismo período del año anterior.
Comportamiento del mercado de insumos
A pesar de la persistencia de indicadores negativos en términos interanuales, los analistas de la industria destacan que el ritmo de contracción de los despachos al mercado interno ha comenzado a moderarse de forma consecutiva durante los últimos dos meses. Esta tendencia sugiere una fase de estabilización en la demanda de materiales para la edificación residencial y corporativa, tras un período de marcada volatilidad macroeconómica.
En septiembre las ventas de insumos se mantuvieron levemente por debajo de las realizadas doce meses atrás, pero el ritmo de la caída se desaceleró por segundo mes consecutivo.
La coyuntura actual del sector de la construcción expone una dinámica heterogénea, donde la tracción de la demanda varía sustancialmente según la tipología de obra (desarrollos multifamiliares, obras viales, infraestructura industrial o refacciones particulares) y el segmento geográfico del mercado.
Perspectivas de reactivación y variables macroeconómicas
El mediano plazo proyecta un escenario de recuperación para los fabricantes y distribuidores de materiales. Entre los vectores que dinamizarían la actividad se destaca el incremento en la superficie autorizada para futuras obras privadas, un indicador anticipado que suele preceder al aumento en la compra de insumos de corralón y acabados.
Asimismo, los actores de la cadena de valor B2B señalan la relevancia de la normalización de las variables financieras.
El proceso de normalización macroeconómica y la recuperación del crédito hipotecario podrían potenciar esta dinámica.
La consolidación de líneas de financiamiento a largo plazo y créditos hipotecarios se presenta como la herramienta crítica para dinamizar la autoconstrucción, la ampliación de viviendas y el inicio de nuevos proyectos de escala media.
Metodología y representatividad del sector
El Índice Construya monitorea de manera mensual los volúmenes físicos despachados al canal privado por las corporaciones más representativas del país. La canasta de productos analizada abarca insumos estructurales y de terminación indispensables para la arquitectura y la ingeniería civil: cemento portland, cal, aceros largos, ladrillos cerámicos, carpintería de aluminio, adhesivos, pastinas, pinturas impermeabilizantes, sanitarios, griferías, sistemas de conducción de fluidos (agua y gas), calderas, revestimientos cerámicos y materiales eléctricos.
Desde la entidad técnica aclaran que este indicador de carácter privado no debe homologarse de forma directa con el Indicador Sintético de la Actividad de la Construcción (ISAC) publicado por el INDEC, debido a diferencias en los desfasajes temporales de recolección de datos, dado que el último informe oficial disponible al momento de esta medición corresponde al mes de agosto.
👉 Mantenete informado siempre, estés donde estés.
Seguinos en nuestro canal de Whatsapp 📲 https://t.co/whakJNoXxh https://t.co/MCb1BvpOLZ
— misionesonline.net (@misionesonline) March 18, 2024