En un contexto de reactivación del mercado inmobiliario y con la reciente vuelta de los créditos hipotecarios, el Banco Central de la República Argentina (BCRA) dio un paso clave para fomentar el acceso a la vivienda propia, al efectivizar la medida que regulariza las hipotecas divisibles para proyectos inmobiliarios en desarrollo. La normativa, publicada el 19 de noviembre a través del Decreto 1017/2024, se implementará con el objetivo de facilitar el financiamiento a largo plazo, especialmente para los compradores de departamentos en pozo.
Qué son las hipotecas divisibles
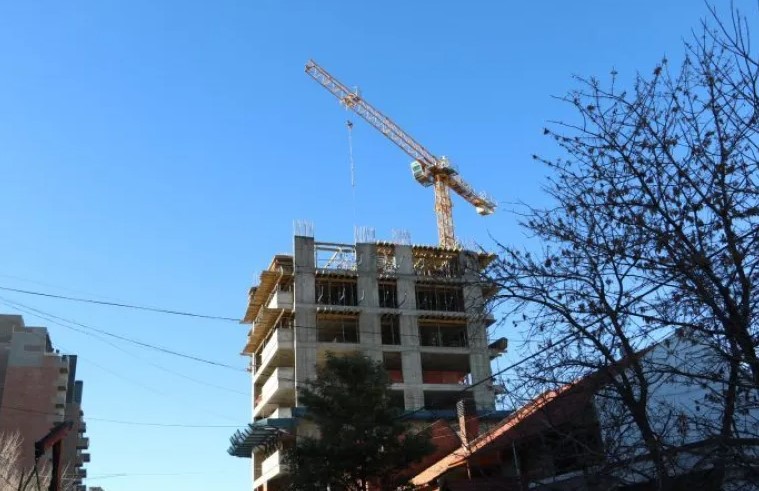
Este nuevo esquema permite a los desarrolladores inmobiliarios acceder a créditos hipotecarios para financiar la construcción de proyectos de viviendas. A medida que se van vendiendo las unidades, la deuda se va liberando proporcionalmente, y cada comprador asume su parte de la deuda correspondiente a su departamento. De esta manera, se facilita la venta de unidades de forma independiente, sin que los compradores deban asumir la totalidad de la hipoteca de un proyecto antes de la entrega de sus unidades.
La principal ventaja de las hipotecas divisibles es que, durante la obra, los compradores pagarán cuotas más bajas en comparación con los modelos anteriores. Además, al recibir su propiedad, ya no será necesario realizar nuevos trámites con el banco, ya que el saldo restante de la deuda se convierte en un crédito hipotecario tradicional para cada unidad.
La medida fue recibida con entusiasmo por los desarrolladores, quienes ven en ella una oportunidad para acceder a financiamiento bancario a largo plazo, lo cual podría reactivar el mercado de las propiedades en pozo. Desde la Cámara de Desarrolladores Urbanos (CEDU) y la Asociación de Empresarios de la Vivienda (AEV) reafirmamos nuestro compromiso con iniciativas que mejoren el acceso a la vivienda y que contribuyan al crecimiento del sector de la construcción privada en el país.
No obstante, a pesar de que el BCRA ya publicó la medida, aún falta la reglamentación por parte del Ministerio de Economía, que deberá definir cómo los bancos, tanto privados como públicos, implementarán las nuevas líneas de crédito hipotecario.
Beneficios para los compradores
Uno de los principales beneficios de las hipotecas divisibles es que los compradores no necesitarán cancelar la totalidad del saldo de la deuda al momento de recibir las llaves de su departamento, una práctica común en el mercado inmobiliario en los últimos años. En cambio, los pagos se distribuyen a lo largo de la construcción, lo que reduce el impacto económico para quienes adquieren viviendas en pozo.
Con esta nueva medida, el comprador podrá pagar solo un porcentaje durante la obra, mientras que el saldo restante se continuará abonando al banco una vez terminado el proyecto, convirtiéndose en un crédito hipotecario tradicional. Así, los compradores podrán acceder a cuotas más accesibles, sin la necesidad de cancelar el total de la deuda de manera inmediata.
Impulso al financiamiento para la construcción
El Decreto también establece la posibilidad de que los bancos otorguen créditos hipotecarios sobre derechos de superficie, una opción que beneficiará a los desarrolladores de barrios privados cuyas propiedades aún no pueden ser escrituradas. Este incentivo amplía las posibilidades de financiamiento, no solo para departamentos, sino también para la construcción de viviendas unifamiliares.
El panorama parece optimista para el sector inmobiliario, pero aún quedan por resolver varios detalles para que los bancos comiencen a ofrecer estas nuevas líneas de crédito. La implementación de las hipotecas divisibles promete transformar la manera en que los argentinos acceden a la vivienda, ampliando las oportunidades tanto para compradores como para desarrolladores. Sin embargo, será necesario seguir de cerca la reglamentación definitiva para comprender cómo esta medida impactará realmente en el acceso a la vivienda y el financiamiento del sector en los próximos meses.