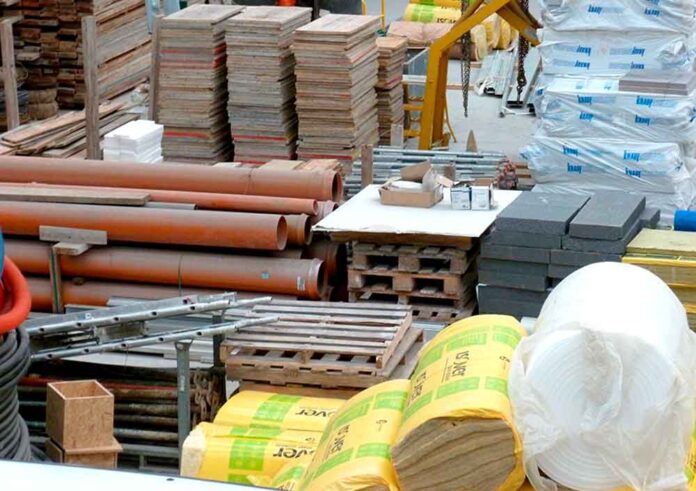
La cadena de distribución de materiales para la construcción atraviesa un escenario de fuerte contracción operativa, derivado de la paralización de las licitaciones de infraestructura pública, el encarecimiento de los costos de reposición y la contracción en la demanda del segmento residencial menor. La dinámica impacta en la estructura logística y en los niveles de stock de los distribuidores y corralones de materiales.
Indicadores oficiales y comportamiento de insumos
Según los datos oficiales del Indicador Sintético de la Actividad de la Construcción (ISAC), elaborados por el Instituto Nacional de Estadística y Censos (INDEC), la actividad sectorial registró una retracción interanual del 4,4%. El informe evidencia caídas generalizadas en el despacho de insumos fundamentales para la ejecución de estructuras e instalaciones:
- Asfalto: retracción interanual del 18,4%.
- Yeso: caída del 17,0%.
- Cales: descenso del 13,0%.
- Pisos y revestimientos cerámicos: merma del 11,9%.
- Ladrillos huecos: reducción del 9,7%.
- Hierro redondo y aceros para la construcción: contracción del 8,1%.
- Cemento portland: baja del 8,1%.
Esta desaceleración en la emisión de órdenes de compra afecta tanto a la mampostería como a la provisión de aceros estructurales, registrándose en diversos puntos del país reducciones de hasta un 50% en el volumen de despachos mayoristas.
Impacto en la cadena comercial y costos operativos
El cese de transferencias de fondos para obras de infraestructura de escala recortó el flujo volumétrico hacia los grandes distribuidores. En paralelo, el segmento minorista orientado a refacciones y ampliaciones particulares ha discontinuado el acopio de materiales como estrategia de capitalización.
«El sector está golpeado, las ventas a mí me cayeron entre un 30 y un 40%. La gente compra muy poco material, por ahí lleva lo justo y te pide precios. Antes éramos ocho compañeros y ahora somos seis», aseguró Hugo Romero, titular de un establecimiento comercial de materiales en el barrio porteño de Balvanera, quien sintetizó la reducción de personal y la alteración en el patrón de consumo de los clientes.
Por su parte, la gestión logística y de equipamiento también refleja el aplazamiento de renovaciones de capital de trabajo en las empresas del sector.
«Hoy por hoy para descargar usamos camiones viejos, nos cuesta invertir en nosotros mismos y no nos queremos endeudar por miedo a que la situación empeore todavía más. La caída en las ventas hizo que nos recortemos un montón y pensemos cada decisión; casi que no tenemos margen», expresó Mauricio, comerciante del rubro en el partido bonaerense de Moreno, al referirse al congelamiento en la actualización de flota y maquinaria de acopio.
Estructura de costos y distorsión de mercado
La contracción del volumen físico comercializado convive con un incremento constante en el Índice del Costo de la Construcción (ICC) en el Área Metropolitana de Buenos Aires (AMBA). Este indicador refleja incrementos continuos en los capítulos de mano de obra y servicios regulados, lo que incrementa el presupuesto por metro cuadrado cubierto pero sin generar márgenes adicionales para los distribuidores, quienes deben hacer frente a mayores costos fijos, fletes y reposición de inventario.
👉 Mantenete informado siempre, estés donde estés.
Seguinos en nuestro canal de Whatsapp 📲 https://t.co/whakJNoXxh https://t.co/MCb1BvpOLZ
— misionesonline.net (@misionesonline) March 18, 2024